Werte bewahren. Zukunft gestalten.
Aus Steuerlast
wird Grundbesitz.
Steuern sparen, Vermögen aufbauen und fürs Alter vorsorgen – mit einer vermieteten Wohnung, ohne sich um Verwaltung und Vermietung kümmern zu müssen.
- Weniger Steuern – jeden Monat
- Eigentum, das für Sie arbeitet
- Wenig Eigenkapital nötig
Kostenlos · rund 20 Minuten am Telefon · In diesem Gespräch entscheiden Sie nichts.
Ihre Vorteile
Steuern sparen und Vermögen aufbauen – ohne sich um Verwaltung und Vermietung kümmern zu müssen.
Steuern sparen
Ein Teil der Steuer, die Sie heute ohnehin zahlen, fließt künftig in Ihre eigene Wohnung statt ans Finanzamt.
Vermögen aufbauen
Mit jeder Rate gehört Ihnen ein größerer Teil der Wohnung – bezahlt zum großen Teil von Mieter und Finanzamt.
Fürs Alter vorsorgen
Eine abbezahlte Wohnung bringt Miete statt Kosten – eine zweite Säule neben der gesetzlichen Rente.
Ohne eigenen Aufwand
Objektauswahl, Finanzierung, Vermietung und Verwaltung übernehmen wir und unsere Partner.
Für wen dieser Weg ist
Sie verdienen gut. Und trotzdem bleibt am Jahresende wenig übrig.
Das ist kein Fehler in Ihrer Haushaltsführung, sondern eine Frage der Struktur. Ob angestellt oder selbstständig: Wer gut verdient, gibt einen beträchtlichen Teil davon an das Finanzamt ab – und daraus entsteht kein Eigentum.
- ISie zahlen jedes Jahr spürbar Lohn- oder Einkommensteuer.
- IISie denken in Jahrzehnten, nicht in Quartalen – und suchen keinen schnellen Gewinn.
- IIISie möchten Vermögen aufbauen, ohne sich um Verwaltung und Vermietung kümmern zu müssen.
- IVVorwissen brauchen Sie keines. Ob es Ihre erste vermietete Wohnung wäre oder Ihre fünfte, spielt keine Rolle.
Der größte Posten
In zehn Jahren zahlen Sie dem Finanzamt den Preis einer Wohnung.
Diesen Posten können Sie nicht kündigen und nicht neu verhandeln. Aber Sie können bestimmen, ob daraus etwas entsteht, das Ihnen gehört.
Modellrechnung für eine ledige Person, Steuerklasse I, ohne Kirchensteuer, bei gleichbleibendem Gehalt. Ihre Werte weichen ab.
Und warum weiß das kaum jemand?
Es liegt nicht an Ihnen.
Niemand erklärt es
In der Schule kommt das Thema nicht vor, im Studium nicht, im Beruf schon gar nicht. Ihr Arbeitgeber führt die Steuer ab, bevor Sie das Geld je sehen.
Erspartes verliert
Erspartes auf dem Tagesgeldkonto verliert Jahr für Jahr an Kaufkraft – leise, aber stetig. Werte erhalten sich nicht von selbst, sie brauchen eine Struktur.
Zeit lässt sich nicht nachholen
Der monatliche Vorteil beginnt im Jahr nach dem Kauf. Jedes Jahr, das Sie warten, verschiebt ihn um ein ganzes Jahr – und die Steuer dieses Jahres kommt nicht zurück.
Ihr Steuervorteil
Weniger Steuern heute. Mehr Vermögen morgen.
Für das Finanzamt nutzt sich ein Gebäude jedes Jahr ein Stück ab. Diesen gedachten Wertverlust ziehen Sie von Ihrem zu versteuernden Einkommen ab. Ihr Nutzen: Sie zahlen Jahr für Jahr weniger Steuern – bei Angestellten sogar monatlich spürbar im Gehalt.
In Wirklichkeit verliert eine gepflegte Wohnung in guter Lage in aller Regel nicht an Wert, sondern gewinnt. Sie sparen also Steuern auf einen Wertverlust, den es so nicht gibt – und besitzen gleichzeitig einen Sachwert, der für Sie arbeitet. Das ist keine Lücke, sondern seit Jahrzehnten gewollt: Der Staat braucht private Vermieter.
Voraussetzung ist eines: Sie vermieten. Eine selbst bewohnte Wohnung kennt diese Wirkung nicht.
Der Markt
Deutschland fehlen Wohnungen. Und Vermieter.
Es wird seit Jahren weniger gebaut, als gebraucht wird. Wer eine gute Wohnung vermietet, bedient eine Nachfrage, die so schnell nicht verschwindet – das stützt Vermietbarkeit und Wert Ihrer Immobilie.
¹ Pestel-Institut, Bau-Monitor 2026 (im Auftrag des Bundesverbands Deutscher Baustoff-Fachhandel, August 2026). ² Statistisches Bundesamt, Baufertigstellungen 2025. Marktdaten beschreiben die Vergangenheit; eine bestimmte Miete oder Wertentwicklung wird nicht zugesagt.
Unser Konzept
Die Grundsteinrente
Wenig Eigenkapital. Geringe monatliche Belastung. Den Großteil zahlen andere.
Ihr Eigenkapital deckt meist nur die Nebenkosten. Die Rate tragen vor allem Ihr Mieter und das Finanzamt – Ihnen gehört die Wohnung trotzdem allein.
„Sie kaufen die Wohnung nicht aus Ihrem Einkommen. Sie kaufen sie aus Miete, Steuer und Zeit.“
Der Name steht für ein Prinzip – nicht für eine zugesagte Zahlung.
Wie viel davon wäre bei Ihnen möglich? Wir rechnen es mit Ihren Zahlen durch.
Infogespräch vereinbarenWas das konkret bedeutet
Mehr netto. Jeden Monat.
Ein Beispiel, damit die Größenordnung greifbar wird: Angestellter, 34 Jahre, 4.400 € brutto im Monat. Eine Bestandswohnung für 220.000 €, vom ersten Tag an vermietet.
Bei Angestellten trägt das Finanzamt einen Freibetrag ein, den der Arbeitgeber berücksichtigt – Ihr Netto steigt jeden Monat, ohne Warten auf den Steuerbescheid. Bei Selbstständigen sinken stattdessen die Vorauszahlungen. Wir bereiten die notwendigen Unterlagen vor.
Modellrechnung, kein Angebot: Bestandswohnung 220.000 €, Sollzins 4,2 %, anfängliche Tilgung 1,5 %, erhöhte Abschreibung, Steuerklasse I ohne Kirchensteuer, Werte ab dem Jahr nach dem Kauf. Eine bestimmte Steuerwirkung wird nicht zugesagt.
Ihr Ziel
Nach zehn Jahren: verkaufen – und den Gewinn behalten.
Nach Ablauf der zehnjährigen Haltefrist ist der Gewinn aus dem Verkauf nach heutigem Rechtsstand steuerfrei. Sie verkaufen, investieren neu – oder behalten die Wohnung als Einkommen im Alter.
Modellrechnung, kein Angebot: Angestellter, 4.400 € brutto im Monat, Bestandswohnung 220.000 €, Sollzins 4,2 %, anfängliche Tilgung 1,5 %, Steuerklasse I ohne Kirchensteuer. Vermögen = Wert der Wohnung minus Restschuld. Wertentwicklung der Vergangenheit ist kein Hinweis auf die Zukunft; zugesagt wird keine bestimmte Wertentwicklung, Miete oder Steuerwirkung. Wer vor Ablauf von zehn Jahren verkauft, versteuert den Gewinn und muss eventuell damit rechnen, Steuervorteile zurückzahlen zu müssen. Die Haltefrist kann sich durch Gesetzesänderungen ändern.
Zehn-Jahres-Potenzialcheck
Was könnte eine Immobilie für Sie bewirken?
Vier Angaben genügen. Der Rechner zeigt, wie sich Ihre Steuerlast in Grundbesitz verwandeln lässt – und wer die Immobilie am Ende tatsächlich bezahlt.
Eine pauschale Modellrechnung zur Orientierung. Die konkrete Rechnung mit Ihrer Immobilie und Ihren Einzelwerten machen wir in der Beratung.
Annahmen der Modellrechnung
Bestandsimmobilie, Kaufpreis voll finanziert, Erwerbsnebenkosten pauschal 7,5 % aus Eigenkapital · Sollzins 4,2 %, anfängliche Tilgung 1,5 % · Kaltmiete 3,4 % des Kaufpreises im Jahr · Verwaltung und Rücklage berücksichtigt · erhöhte Abschreibung durch Gutachten mit 4 % auf einen Gebäudeanteil von 80 % · Wert und Miete alle fünf Jahre +5 % · Einkommensteuertarif 2026, Kirchensteuer pauschal 9 %. Werte ab dem Jahr nach dem Kauf; im Kaufjahr kommt der Steuervorteil erst mit dem Bescheid (Eigenanteil dann rund 730 € im Monat). Eingesetzt über zehn Jahre einschließlich Nebenkosten: rund 59.000 €. Pauschale Modellrechnung zur Orientierung – keine Steuer-, Finanzierungs- oder Anlageberatung. Eine bestimmte Wertentwicklung, Miete oder Steuerwirkung wird nicht zugesagt.
Was wir übernehmen
Wir kümmern uns um alles. Ihnen bleiben die Vorteile.
Nicht die Zahlen schrecken die meisten ab, sondern die Vorstellung vom Aufwand. Diese acht Dinge übernehmen wir und unsere Partner – Sie müssen sich um nichts davon kümmern.
Weniger Steuern, mehr Vermögen – was davon bei Ihnen möglich ist, zeigt ein Telefonat von 20 Minuten.
Infogespräch vereinbaren
Der Kompass unseres Handelns
Drei Fragen, bevor wir eine Immobilie empfehlen.
- IHilft sie, langfristig Vermögen aufzubauen?
- IIIst sie langfristig finanzierbar?
- IIIWürden wir sie selbst kaufen?
Lautet eine Antwort „nein“, empfehlen wir das Objekt nicht. Wir müssen keine Objekte verkaufen, die nicht passen – wir suchen Mandanten, keine Käufer. Und wir messen jede Empfehlung daran, ob wir sie auch in zehn Jahren noch vertreten würden.
Wer wir sind
Ein Vermögenshaus, kein Vertrieb.
Haus Falkenried ist der Kapitalanlagenbereich einer Unternehmensgruppe, die seit über zehn Jahren für die deutsche Immobilienwirtschaft arbeitet – gegründet von Hans Schneider.
Über Jahre haben wir für Kapitalanlagenvertriebe Interessenten gewonnen – und gesehen, was danach geschah. Nicht immer stand der Anleger an erster Stelle. Haus Falkenried ist das Haus, das wir uns damals für diese Anleger gewünscht hätten: Beratung, Objektauswahl und Begleitung aus einer Hand, von uns selbst verantwortet.
Daraus folgt eine Freiheit, die andere nicht haben: Wir können ein Objekt ablehnen, einen Interessenten abweisen und ein Geschäft ausschlagen, ohne dass unser Haus ins Wanken gerät.
„Ich empfehle keine Wohnung, die ich nicht selbst kaufen würde. Das ist kein Werbesatz, sondern unser erstes Prüfkriterium.“
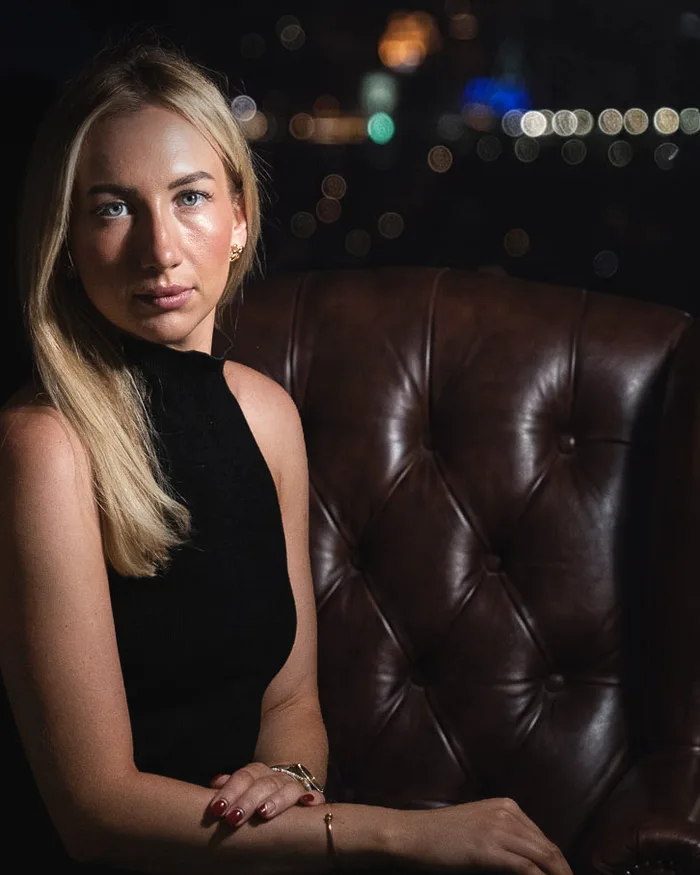
Ihre erste Ansprechpartnerin: Sie ruft Sie zum Infogespräch an und klärt mit Ihnen, ob unser Ansatz zu Ihrer Situation passt.
Unsere Grenzen
Für wen wir nicht der richtige Partner sind.
Wir sind ein Vermögenshaus, kein Spekulationsvertrieb. Eine Empfehlung ist nur so viel wert wie die Fälle, in denen sie ausbleibt – deshalb sagen wir auch Nein.
- IKurzfristige Erwartungen
Sie suchen schnelle Gewinne oder brauchen Ihr Geld in drei Jahren wieder. - IINoch keine stabile Grundlage
Befristung, Probezeit oder ein Einkommen, das noch keine solide Bankfinanzierung trägt. - IIIKeine Reserve für das erste Jahr
Wer das erste Jahr nicht aus eigener Kraft tragen kann, sollte später einsteigen – nicht jetzt. Auch das sagen wir offen.
Ihr nächster Schritt
Klarheit in vier Etappen.
Im Infogespräch entscheiden Sie nichts. Wir lernen uns kennen und klären, ob unser Ansatz zu Ihnen passt – Ihre Zahlen rechnen wir danach in Ruhe durch.
Infogespräch vereinbaren- I
Ihre Anfrage
Sie schildern uns in wenigen Minuten Ihre Situation.
- II
Das Infogespräch
Sie wählen online einen Termin, Jessica Riemensperger ruft Sie an: rund 20 Minuten, ob unser Ansatz zu Ihnen passt.
- III
Kostenfreies Beratungsgespräch
Rund 60 Minuten online mit Ihren Zahlen: Netto vorher und nachher, Steuerwirkung über zehn Jahre, Tragfähigkeit.
- IV
Beratungsgespräch 2
Innerhalb von sieben bis zehn Tagen: eine konkrete Wohnung mit konkreten Zahlen, passend zu Ihrem Rahmen.
Fragen, die wirklich zählen
Viele kommen mit berechtigten Zweifeln zu uns.
Die wichtigsten Antworten finden Sie hier. Alles Weitere besprechen wir gern persönlich.
„Ich muss die Miete doch versteuern. Lohnt sich das überhaupt?“
„Andere versprechen einen monatlichen Überschuss ohne Eigenkapital. Warum Sie nicht?“
„Ich zahle doch jeden Monat drauf. Ist das wirklich Vermögensaufbau?“
„Wann spüre ich den Steuervorteil?“
„Kann ich die Immobilie später selbst beziehen?“
„Was passiert, wenn die Wohnung einmal leer steht?“
„Was ist, wenn mein Steuerberater Bedenken hat?“
„Was kostet das Infogespräch?“
Rechnen wir es für Sie durch.
Stellen Sie sich zwei Dokumente in zehn Jahren vor: Ihren Steuerbescheid – und einen Grundbuchauszug, auf dem Ihr Name steht. Ein Telefonat von 20 Minuten zeigt, ob dieser Weg für Sie infrage kommt. In diesem Gespräch entscheiden Sie nichts – und wenn es für Sie nicht passt, sagen wir es Ihnen offen.